⚠ ご注意(免責事項)
本記事は、筆者が個人的にセミナーへ参加した体験・感想をもとに書いたものです。特定の金融商品・銘柄・サービスへの投資を推奨・勧誘するものではありません。
登壇内容は筆者のメモと理解に基づく要約で、講演者の発言をそのまま再現したものではありません。投資にかかる最終的な判断はご自身の責任でお願いします。
7月の「投資セミナー夏」に続いて、今回は三菱UFJ eスマート証券の投資セミナー秋に参加してきました。夏の次は秋。ということは、来年はどんなタイトルになるのだろう。そんな、どうでもいいことを考えながら会場へ向かいます。
基調講演の「世界経済動向」から、日本成長戦略の17分野、米国株、そして馬渕磨理子さんの日本経済の見通しまで、約4時間。この記事では、個人投資家として気になったポイントだけを拾ってレポートします。
📋 セミナー概要
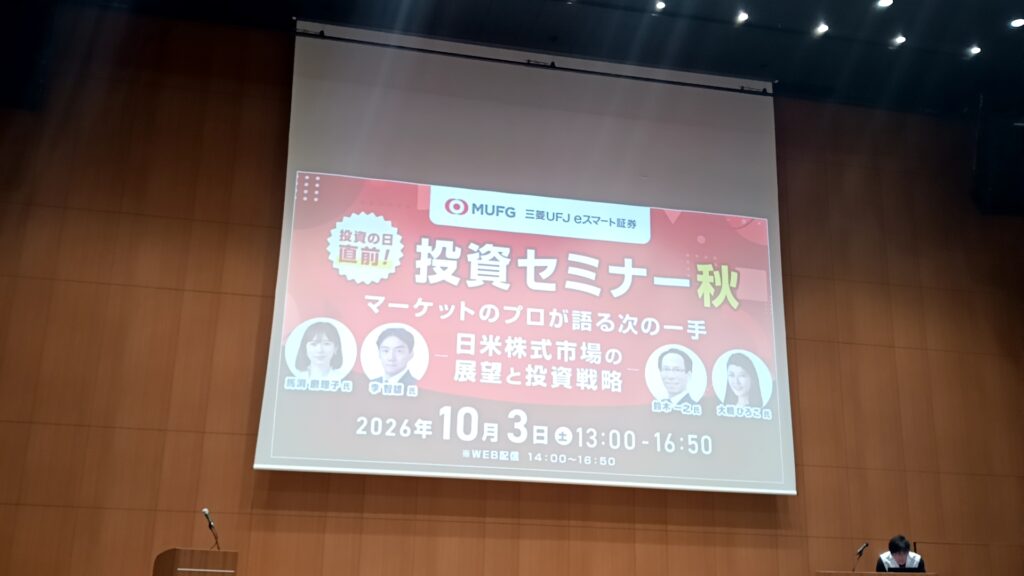
| セミナー名 | 三菱UFJ eスマート証券 投資セミナー「マーケットのプロが語る次の一手~日米株式市場展望と投資戦略~」 |
|---|---|
| 開催日 | 2026年10月3日(土)13:05〜16:50 |
| 会場 | KABUTO ONE ホール&カンファレンス ホール(東京都中央区日本橋兜町7番1号 4階) |
| 主催 | 三菱UFJ eスマート証券 |
| 対象 | 同社に口座を持っている方(事前申込制・定員200名) |
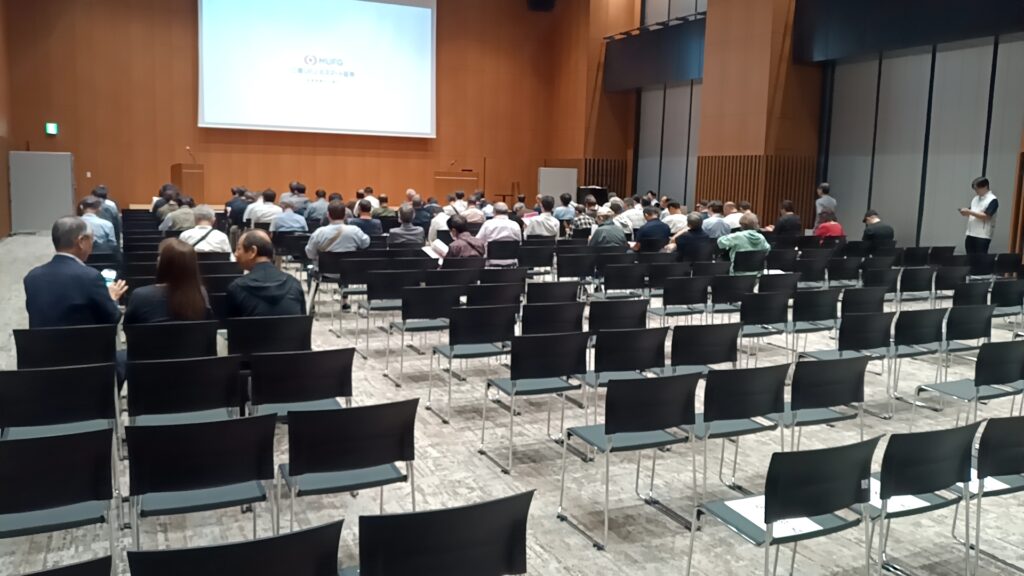
会場の様子:ブースは閑散、スタッフは倍増
会場は前回と同じKABUTO ONE。東京メトロ茅場町駅の改札から地下通路で直結しているので、迷わずたどり着けるのがありがたいところです。
前回は、三菱UFJ eスマート証券の相談ブースと三菱UFJアセットマネジメントのブースの2つだけで、少し寂しい印象でした。今回はというと、増えていました。三菱UFJニコスのブースが。
ただ、どのブースもノベルティを配っているわけではなく、参加者の皆さんは素通りしてホールへ向かっていきます。
その一方で、スタッフの数は前回のざっと倍。おそろいのTシャツを着たスタッフの皆さんが、等間隔にきれいに並んでいます。がらんとしたブーススペースに居並ぶスタッフの皆さん。なかなかシュールな光景です。
いつもの資産運用イベントなら企業ブースを回りながら時間をつぶせるのですが、今回はそうもいかず。空いている席に座って、ただただ開演を待つことになりました。
基調講演世界経済動向
モルガン・スタンレーMUFG証券 プリンシパル・グローバル・エコノミスト 李 智雄 氏
まず思ったのは、社名が長い。そして紛らわしい。MUFGグループには「モルガン・スタンレー」と名の付く証券会社が2つあるので、自分用に整理しておきます。
| 会社名 | ひとことで言うと |
|---|---|
| モルガン・スタンレーMUFG証券 | 機関投資家・事業法人向けの投資銀行業務が中心 |
| 三菱UFJモルガン・スタンレー証券 | 対面営業が中心。富裕層・個人向けにも強い |
| 三菱UFJ eスマート証券 | 個人投資家向けのネット証券(今回の主催) |
※筆者による大まかな整理です。
モルガン・スタンレーといえば、2008年のリーマン・ショックで経営危機がささやかれた際に、三菱UFJフィナンシャル・グループが大型出資をして支えたことで知られています。今回の講師も、その縁から生まれた会社のエコノミストです。日ごろなかなか話を聞く機会がないので、楽しみにしていました。
AI企業と非AI企業の「格差」
米国では、非AI企業の業績が景気とともに循環しているのに対し、AI企業は金利が上がろうが下がろうが関係なく成長している、という話から始まりました。金融環境は決してタイトではなく、むしろこれからタイトになる、つまり金利が上がる可能性もあるとのことです。
- 米国の経済成長に対するAI関連の寄与は約50%
- そのAI関連の需要のうち約80%は海外からの輸入に頼っている
- つまりAIは「米国の一人勝ち」ではなく、グローバルなサプライチェーン全体の輸出増に大きく寄与している
- ハイパースケーラーの設備投資の伸びは鈍化しつつあるが、海外からのAI関連輸入は増えており、「AIブームは終わり」とは判断できない
米中は「決別」できない
米中間の直接の輸出入は確実に減っている一方で、ベトナムをはじめとするアジアの国々を経由した「迂回」の輸入は増えているそうです。
また、中国の半導体自給率は40%程度。中国は70%を目標に掲げているものの、まだまだ米国に頼らざるを得ない状況とのこと。
レアアースの供給元としての中国、半導体の供給元としての米国。この関係が続く限り、米中の決別はない。
これが講演の結論でした。ニュースでは対立ばかりが強調されますが、モノの流れで見ると、お互いに手を離せない関係なのだと腑に落ちました。
第1部注目テーマで探る投資戦略
三菱UFJ eスマート証券 チーフストラテジスト 河合達憲 氏/フリーアナウンサー 大橋ひろこ 氏
テーマは、2026年7月21日に公表された「日本成長戦略」の17分野。合言葉は「国策に売りなし」です。官民で2040年度までに累計370兆円超を投じる想定で、分野ごとの規模は次のとおりです。
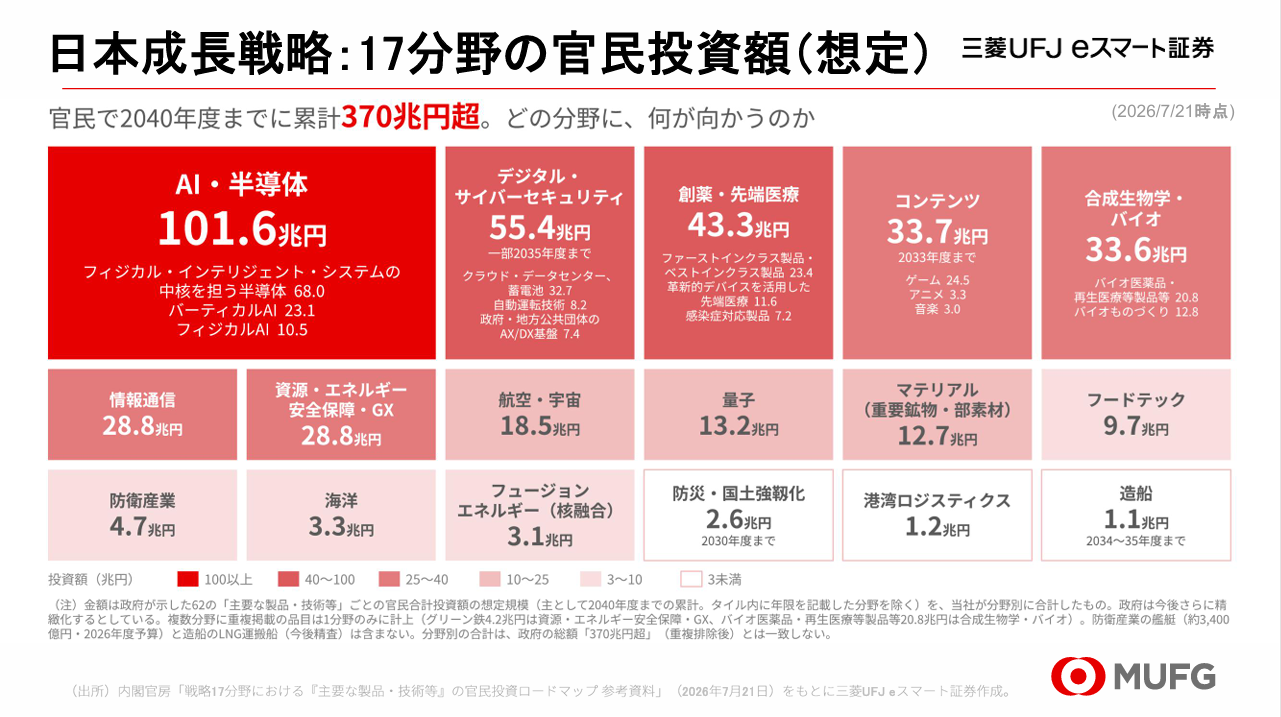
最大はAI・半導体の101.6兆円で、デジタル・サイバーセキュリティ55.4兆円、創薬・先端医療43.3兆円と続きます。一方で、このあと出てくる「海」に関わる分野は、海洋3.3兆円、造船1.1兆円と、金額としては小さめです。
とはいえ、17分野は多すぎます。どこに注目すればいいのか。そこで提案されたのが、「海」というキーワードで絞り込んでみるという切り口でした。
- 海底ケーブル(③情報通信)
- 造船(⑧造船)
- 防衛・艦艇(⑤防衛産業)
- 海洋ドローン・海底資源・海洋状況把握(⑦海洋)
- 洋上風力(⑫資源・エネルギー安全保障・GX)
- 港湾ロジスティクス(⑮港湾ロジスティクス)
- 核融合(⑬フュージョンエネルギー:燃料は海水中に豊富に存在)
なかでも印象に残ったのは海底ケーブルです。2011〜24年に敷設された海底ケーブルの距離で見た世界シェアは、アルカテル・サブマリン・ネットワークス(フランス)約40%、サブコム(米国)約31%に続き、日本のNECが約21%。総務省は、2026〜30年に敷設される海底ケーブルで日本企業のシェア35%以上を目指すとしているそうです。
出典:セミナー資料(総務省「情報通信白書」(令和7年版)、同「デジタル海外展開総合戦略2030」をもとに三菱UFJ eスマート証券作成)。21%は2011〜24年の累計、35%は2026〜30年に敷設される分が対象で、期間が異なります。
ただ正直なところ、「海」で絞っても9項目。まだまだ多すぎて、絞り切れないというのが感想です。テーマで選ぶにしても、その先は自分で調べるしかなさそうです。
第2部米国株熱は冷めた?今こそ知りたい本当の実力
三菱UFJ eスマート証券 マーケットストラテジスト 笹原勇人 氏/FUND GARAGE主宰 大島和隆 氏
米国株は、センチメント(市場の雰囲気)こそ冷めているものの、実力は健在。AIは生成AIからエージェンティックAI、そしてフィジカルAIへと進化していく過程にある、というのが大きな流れでした。
そのあたりは他のセミナーでもよく聞く話なので、いったん置いておいて。この回で引っかかったのは、別のキーワードでした。
「エコーチェンバー」という落とし穴
エコーチェンバー(Echo Chamber)とは、似た意見や価値観を持つ人の情報ばかりに触れることで、自分の考えが繰り返し肯定され、特定の意見が正しいと思い込みやすくなる現象のことです。
確かに、YouTubeなどで動画を見ていると、次から次へと似たような動画がおすすめに上がってきます。気がつけば、同じような動画を延々と見続けている。
これは危険な兆候で、ときには情報のリセットが必要だそうです。そのためには、Google検索やYouTubeの履歴をすべて消してしまうことも、ときには必要だといいます。
今は、AIでも検索でも、クリック一つでそれらしい答えが数秒で手に入ります。だからこそ、ときには別の情報源から情報を集めることが大切だ、とのことでした。
これは思い当たる節があります。だからこそ、休日にわざわざ電車に乗って、資産運用イベントやセミナーに足しげく通っているわけで。まあ、無駄ではないということでしょうか。
第3部いま気になる日本株の推しどころ
三菱UFJ eスマート証券 マーケットアナリスト 山田 勉 氏/株式アナリスト 鈴木一之 氏
こちらは日本株の個別銘柄やアノマリー(経験則)の紹介が中心でした。今回は全体の流れを中心にまとめたいので、こちらは割愛します。
第4部日本経済と日本株の見通し
経済アナリスト 馬渕磨理子 氏
ご存じ、馬渕磨理子さんです。
前回も思ったのですが、日銀短観の発表が10月1日で、このセミナーが10月3日。タイミングが近すぎて、資料の締め切りに間に合わなかったようです。スマホでダウンロードしたセミナー資料には、短観に関するページはありませんでした。
短観には触れずに終わるのかなと思っていたら、終盤に「資料はありませんが」と前置きして、しっかり解説がありました。いろいろなお話がありましたが、気になったのは次の2点です。
① 企業の想定為替レートは、じわじわ円安方向へ
企業が2026年度の事業計画の前提にしている想定為替レート(全規模・全産業)は、9月調査で1ドル=154.23円。前回のセミナー(7月4日)の頃に出ていた6月調査では152.57円だったので、約1.7円、確実に円安方向へ切り上がっています。 ただし、これはあくまで企業が事業計画を立てるときの「前提」の数字です。企業が今後の相場をこう予想している、という意味ではありません。数字が円安方向へ動いたことは押さえつつも、ここから先の円安・円高を読み取ろうとするのは控えておこうと思います。
出典:日本銀行「全国企業短期経済観測調査(短観)」2026年6月調査・9月調査。
② 2027年度の予算は「爆上がり」?
2026年度と2027年度の当初予算だけを比べると、2027年度は大きく膨らんで見えます。ところが、2026年度までを「当初予算+前年度の補正予算」の15か月予算で見ると、2027年度はほぼ横ばいから微増にとどまる、という話でした。
| 見方 | 2026年度 → 2027年度 |
|---|---|
| 当初予算だけで比べる | 約120兆円台前半 → 約140兆円(大幅増に見える) |
| 15か月予算(当初+補正)で比べる | 約140兆円 → 約140兆円台前半(ほぼ横ばい〜微増) |
出典:セミナーで示された日本金融経済研究所のグラフ(会計検査院「決算検査報告」、財務省資料等より同研究所作成)から筆者が目視で読み取った概数。2027年度は同研究所の予測です。
補正予算の分を当初予算に組み込んでいく流れなら、見かけの数字が大きく跳ねるのは当然です。ニュースや新聞では「過去最大」と話題になりそうですが、中身を見れば驚くほどのことではなさそうです。
今回は馬渕さんのおかげで整理できましたが、見出しの数字だけで判断せず、自分でも一次情報に触れることが大切だと感じました。第2部のエコーチェンバーの話とも、どこかでつながっている気がします。
雑感:休日出勤、お疲れさまです
それにしても、スタッフの体制はすごかった。最後まで等間隔にきちんと並んで待機していました。休日出勤、お疲れさまです。
帰りがけ、KABUTO ONEの1階ホールに渋沢栄一の像があるのに気づきました。写真を撮っておけばよかったかな。次回の宿題にしておきます。
✍ まとめ
AIは米国の一人勝ちではなく世界のサプライチェーンを潤していること、国策17分野は「海」で絞ってもまだ多いこと、そして予算の「過去最大」は15か月予算で見直すと印象が変わること。
どれも共通していたのは、見出しの数字や雰囲気ではなく、中身と一次情報を自分で確かめるということでした。エコーチェンバーから抜け出すために、これからも休日のセミナー通いは続けようと思います。

コメント